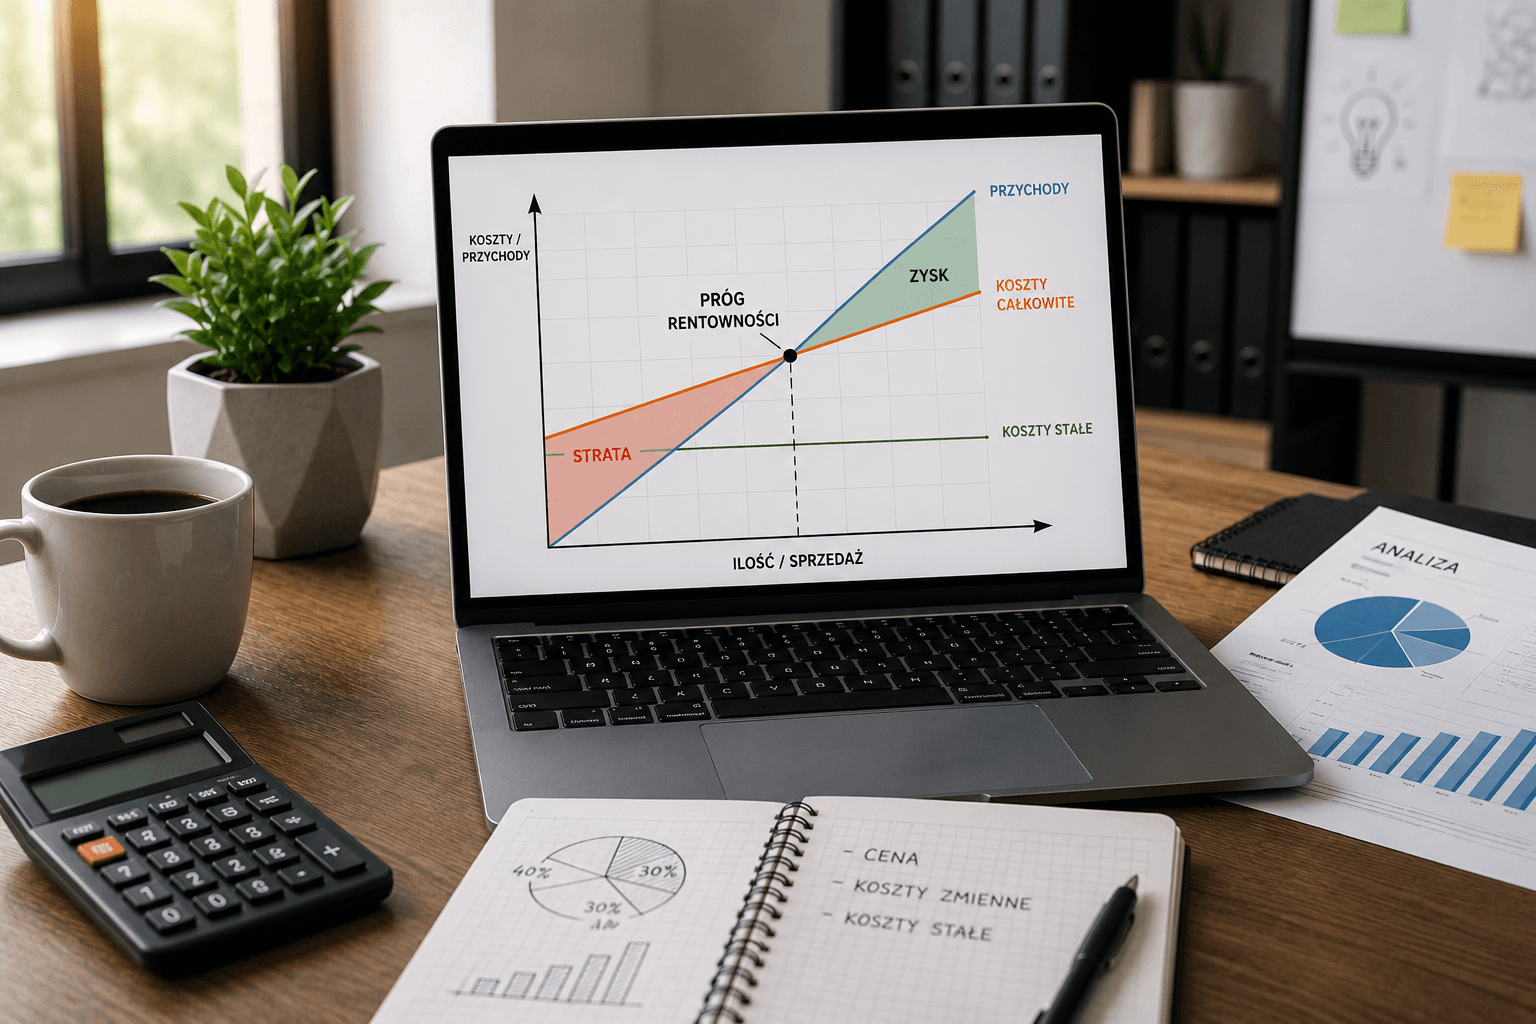
Komisja PUP oceniając biznesplan pyta o próg rentowności z jednego konkretnego powodu: chce wiedzieć, czy Twoja firma przeżyje. Nie interesuje ich, czy masz wizję i pasję. Interesuje ich, ile klientów musisz zdobyć, żeby nie zbankrutować – i czy to jest liczba realistyczna. Biznesplan bez progu rentowności albo z progiem wyliczonym błędnie to jeden z najczęstszych powodów niskiej oceny wniosku. Ten artykuł pokazuje, jak obliczyć break-even krok po kroku, czego dokładnie szuka urzędnik i jak zaprezentować wynik tak, żeby komisja uwierzyła w Twój projekt.
W skrócie: Próg rentowności (break-even point, BEP) to punkt, w którym przychody równają się kosztom – firma nie zarabia, ale też nie traci. Obliczasz go dzieląc koszty stałe przez marżę jednostkową (cena – koszt zmienny na jednostkę). Wynik mówi: tyle klientów lub tyle złotych przychodu potrzebujesz miesięcznie, żeby wyjść na zero. Komisja PUP sprawdza BEP bo: (1) weryfikuje, czy założenia cenowe i kosztowe są realistyczne, (2) ocenia, czy wnioskodawca rozumie swój biznes, (3) szacuje ryzyko upadłości firmy przed upływem 12-miesięcznego okresu zobowiązań. BEP poniżej 50% pojemności operacyjnej firmy = dobry sygnał. BEP powyżej 80% = czerwona flaga.
Czym jest próg rentowności i co tak naprawdę mierzy?
Próg rentowności to minimalna skala działalności, przy której firma przestaje tracić pieniądze. Poniżej progu – każdy miesiąc generuje stratę. Powyżej progu – firma zaczyna zarabiać.
To pojęcie ma trzy warianty, zależnie od tego, co liczysz:
BEP ilościowy – ile jednostek (usług, produktów) musisz sprzedać miesięcznie, żeby wyjść na zero. Przykład: 28 klientów miesięcznie.
BEP wartościowy – ile złotych przychodu musisz wygenerować miesięcznie. Przykład: 4 200 zł miesięcznego obrotu.
BEP czasowy – po ilu miesiącach od startu firma osiągnie próg rentowności (uwzględniając stopniowy wzrost liczby klientów). Przykład: miesiąc 4.
Do biznesplanu dla PUP najważniejszy jest BEP ilościowy i wartościowy – pokazują komisji, że wiesz, ile musisz sprzedać.
Trzy pojęcia, bez których nie obliczysz BEP
Koszty stałe – ponosisz je co miesiąc niezależnie od tego, czy masz jednego klienta czy stu. Czynsz za lokal, ZUS, abonament telefoniczny, leasing, opłaty księgowe. Nie znikają, gdy nie masz zamówień.
Koszty zmienne – rosną proporcjonalnie do liczby klientów lub sprzedanych produktów. Materiały zużywane przy usłudze, koszt towaru, opakowania, prowizja dla platformy.
Marża jednostkowa (marża pokrycia) – różnica między ceną a kosztem zmiennym na jednostkę. To kwota, którą każda sprzedana jednostka „dokłada" do pokrycia kosztów stałych.
Przykład: Fryzjerka pobiera 150 zł za strzyżenie. Na jednego klienta zużywa farby i kosmetyków za 30 zł. Marża jednostkowa = 150 – 30 = 120 zł. Każdy klient „pokrywa" 120 zł kosztów stałych zanim fryzjerka zacznie zarabiać.
Wzór na próg rentowności – krok po kroku
Formuła BEP ilościowego:
BEP (w jednostkach) = Koszty stałe miesięczne ÷ Marża jednostkowa
Formuła BEP wartościowego:
BEP (w złotych) = Koszty stałe miesięczne ÷ Wskaźnik marży pokrycia
Wskaźnik marży pokrycia = Marża jednostkowa ÷ Cena sprzedaży
Przykład 1: Firma usługowa (fryzjerka)
Założenia:
| Pozycja | Kwota miesięcznie |
|---|---|
| Czynsz za lokal | 1 800 zł |
| ZUS (po uldze na start – od 7. miesiąca) | 1 480 zł |
| Księgowość | 200 zł |
| Telefon i internet | 100 zł |
| Środki czystości i prąd | 300 zł |
| Leasing fotela fryzjerskiego | 320 zł |
| Łączne koszty stałe | 4 200 zł |
Cena usługi: 150 zł
Koszt materiałów na klienta: 30 zł
Marża jednostkowa: 150 – 30 = 120 zł
Obliczenie BEP:
BEP = 4 200 zł ÷ 120 zł = 35 klientów miesięcznie
BEP wartościowy: 35 × 150 zł = 5 250 zł miesięcznego przychodu
Weryfikacja realistyczności:
22 dni robocze × 5 klientów dziennie = 110 klientów (pełna pojemność)
35 klientów to 32% pojemności – próg rentowności jest osiągalny już przy niskim obłożeniu. Dobry wynik dla komisji PUP.
Przykład 2: Firma produktowa (sklep online z rękodziełem)
Założenia:
| Pozycja | Kwota miesięcznie |
|---|---|
| ZUS (po uldze na start) | 1 480 zł |
| Platforma sklepowa (Shoper) | 150 zł |
| Opakowania i materiały biurowe | 200 zł |
| Telefon i internet | 100 zł |
| Księgowość | 200 zł |
| Łączne koszty stałe | 2 130 zł |
Średnia cena produktu: 120 zł
Koszt materiałów na produkt: 45 zł
Czas produkcji 1 szt.: 2 h (koszt własnego czasu – uwaga poniżej)
Marża jednostkowa: 120 – 45 = 75 zł
Obliczenie BEP:
BEP = 2 130 zł ÷ 75 zł = 29 sztuk miesięcznie
BEP wartościowy: 29 × 120 zł = 3 480 zł miesięcznego przychodu
Weryfikacja realistyczności:
29 sztuk × 2 h = 58 godzin pracy miesięcznie = ok. 2,6 h/dzień – wykonalne.
Uwaga na koszt własnego czasu: W kalkulacji powyżej nie uwzględniono wynagrodzenia właściciela (jest ono po części „ukrytym kosztem"). Jeśli chcesz zarabiać, say, 4 000 zł miesięcznie netto, musisz sprzedać więcej niż tylko BEP – to jest punkt wyjścia do pełnej prognozy finansowej.
Firma z kilkoma produktami lub usługami – BEP dla mix sprzedażowego
Gdy oferujesz kilka usług o różnych cenach i marżach, obliczasz ważoną marżę jednostkową – średnią ważoną marżę z uwzględnieniem proporcji sprzedaży.
Przykład: Fotograf oferuje dwie usługi:
| Usługa | Cena | Koszt zmienny | Marża | Udział w sprzedaży |
|---|---|---|---|---|
| Sesja portretowa | 400 zł | 50 zł | 350 zł | 70% |
| Sesja produktowa | 800 zł | 150 zł | 650 zł | 30% |
Ważona marża = (350 × 70%) + (650 × 30%) = 245 + 195 = 440 zł
Koszty stałe: 3 500 zł/mies.
BEP = 3 500 ÷ 440 = 8 sesji miesięcznie (przy zachowaniu 70/30 proporcji)
Dlaczego komisja PUP i urzędnik sprawdzają próg rentowności?
Urzędnik oceniający biznesplan nie jest księgowym – ale wie, czego szukać. Próg rentowności odpowiada na pytanie, które komisja zadaje sobie zawsze, nawet jeśli wprost nie pada w rozmowie: „Czy ta osoba będzie miała z czego spłacać koszty za 6 miesięcy?"
Co komisja sprawdza na podstawie BEP:
| Co analizuje | Czego szuka | Red flaga |
|---|---|---|
| Poziom BEP vs. pojemność operacyjna | BEP poniżej 50% pojemności = bezpiecznie | BEP powyżej 80–90% pojemności = ryzyko |
| Czas osiągnięcia BEP | Miesiąc 3–5 od startu = realistycznie | BEP „od razu w miesiącu 1" = nierealistycznie |
| Spójność z resztą biznesplanu | Ceny, koszty i BEP muszą się zgadzać | BEP nie wynika z podanych liczb = błąd rachunkowy |
| Realistyczność założeń cenowych | Cena zgodna z rynkiem | Cena o 50% wyższa niż konkurencja bez uzasadnienia |
| Rozumienie własnych kosztów | Wszystkie koszty uwzględnione | Brak ZUS, brak kosztów stałych – podejrzane |
Jak zaprezentować BEP w biznesplanie dla PUP?
Nie wystarczy podać jedną liczbę. Komisja oczekuje krótkiego, czytelnego wywodu:
Dobra struktura prezentacji BEP w biznesplanie:
- Lista kosztów stałych z kwotami miesięcznymi i sumą
- Lista kosztów zmiennych z kosztem na jednostkę i uzasadnieniem
- Obliczenie marży jednostkowej (cena – koszt zmienny)
- Obliczenie BEP (wzór + wynik)
- Weryfikacja realistyczności (BEP vs. szacowana pojemność operacyjna)
- Czas osiągnięcia BEP (np. „zakładam, że BEP osiągnę w 3. miesiącu działalności, gdy baza klientów wyniesie ok. 30% pojemności")
Przykładowe zdanie do biznesplanu:
„Przy miesięcznych kosztach stałych wynoszących 4 200 zł i marży jednostkowej 120 zł na usługę, próg rentowności wynosi 35 klientów miesięcznie. Przy pełnej pojemności 110 klientów miesięcznie, BEP odpowiada 32% obłożenia. Zakładam osiągnięcie progu rentowności w 4. miesiącu działalności, gdy baza stałych klientów osiągnie zakładany poziom."
Marża bezpieczeństwa – co to jest i po co ją liczyć?
Marża bezpieczeństwa pokazuje, o ile możesz spaść poniżej planowanych przychodów, zanim zaczniesz tracić. To odwrotność progu rentowności – zamiast pytać „ile minimum muszę sprzedać", pytasz „ile mogę stracić zanim bankrutuję".
Wzór:
Marża bezpieczeństwa (%) = (Planowane przychody – BEP wartościowy) ÷ Planowane przychody × 100
Przykład (fryzjerka):
Planowane przychody: 9 000 zł/mies. (60 klientów × 150 zł)
BEP wartościowy: 5 250 zł
Marża bezpieczeństwa = (9 000 – 5 250) ÷ 9 000 × 100 = 41,7%
Oznacza to: przychody mogą spaść o 41,7% zanim firma zacznie tracić. To dobry wynik – komisja widzi bufor bezpieczeństwa.
Marża bezpieczeństwa poniżej 15–20% to sygnał wysokiego ryzyka. Powyżej 30% – firma ma przestrzeń na gorsze miesiące.
Najczęstsze błędy w obliczaniu progu rentowności
| Błąd | Jak wygląda | Jak naprawić |
|---|---|---|
| Pominięcie ZUS w kosztach stałych | Koszty stałe: 1 500 zł (tylko czynsz) | ZUS (ok. 1 480 zł) to największy koszt stały – zawsze wpisz |
| Nieuwzględnienie kosztów zmiennych | Każda usługa przynosi 100% ceny jako marżę | Materiały, opakowania, prowizje platform – zawsze są jakieś koszty zmienne |
| BEP = 0 lub nierealistycznie niski | „Wystarczą 2 klienci miesięcznie" | Sprawdź koszty stałe – prawdopodobnie coś pominąłeś |
| Mieszanie kosztów miesięcznych i rocznych | ZUS: 1 480 zł/rok (zamiast /miesiąc) | Wszystkie koszty stałe przelicz na tę samą jednostkę czasu |
| Brak weryfikacji vs. pojemność | BEP podany bez odniesienia do maksymalnej liczby klientów | Zawsze podaj BEP jako % pojemności operacyjnej |
| Różne jednostki dla różnych usług | BEP: 28 „klientów" przy 3 różnych cenach | Rozpisz BEP osobno lub użyj ważonej marży |
FAQ
Co to jest próg rentowności i jak go obliczyć?
Próg rentowności (break-even point) to poziom sprzedaży, przy którym przychody równają się kosztom całkowitym – firma nie zarabia, ale też nie traci. Obliczasz go dzieląc łączne koszty stałe miesięczne przez marżę jednostkową (cena sprzedaży minus koszt zmienny na jednostkę). Wynik to minimalna liczba klientów lub produktów do sprzedania w miesiącu, żeby wyjść na zero.
Dlaczego PUP pyta o próg rentowności w biznesplanie?
Komisja PUP używa BEP do oceny wiarygodności i ryzyka projektu. Chce wiedzieć, czy wnioskodawca rozumie swoją strukturę kosztów, czy ceny są realistyczne wobec rynku i czy minimalna liczba klientów potrzebna do przeżycia jest osiągalna. Biznesplan bez BEP lub z błędnie wyliczonym BEP dostaje niższe noty – niezależnie od jakości samego pomysłu.
Co zaliczyć do kosztów stałych, a co do zmiennych?
Koszty stałe to te, które ponosisz niezależnie od liczby klientów: ZUS, czynsz, leasing, abonament księgowy, ubezpieczenie, telefon. Koszty zmienne to te, które rosną z każdą sprzedaną jednostką: materiały, opakowania, prowizje platform sprzedażowych, koszt towaru w handlu. Niektóre koszty są mieszane (np. prąd – częściowo stały, częściowo zależy od produkcji) – przypisz je tam, gdzie dominuje charakter.
Jak uwzględnić ZUS w progu rentowności?
ZUS to koszt stały – opłacasz go co miesiąc niezależnie od przychodów. W pierwszych 6 miesiącach korzystasz z ulgi na start (tylko składka zdrowotna ~381 zł/mies.). Od 7. do 30. miesiąca – preferencyjne składki ZUS (~670 zł/mies. + ~381 zł zdrowotna). Po 30 miesiącach – pełny ZUS (~1 780 zł/mies. łącznie). Oblicz BEP oddzielnie dla każdego okresu lub użyj wartości ze standardowego okresu działalności (po uldze na start), żeby komisja widziała realistyczny obraz długoterminowy.
Czy próg rentowności musi być osiągnięty w pierwszym miesiącu?
Nie – i twierdzenie, że tak będzie, to red flaga dla komisji. Nowe firmy zazwyczaj osiągają BEP między 3. a 6. miesiącem, gdy baza klientów jest już stabilna. W biznesplanie powinieneś pokazać ścieżkę: ile klientów (lub jakiego przychodu) spodziewasz się w miesiącach 1, 2, 3 – i w którym miesiącu linia przychodów przecina linię kosztów.
Co jeśli mój próg rentowności jest bardzo wysoki?
Wysoki BEP (powyżej 70–80% pojemności operacyjnej) to sygnał, że model biznesowy ma problem: ceny są za niskie, koszty za wysokie lub pojemność za mała. Rozwiązania: podnieś cenę (jeśli rynek na to pozwala), znajdź tańsze zamienniki kosztów zmiennych, zrezygnuj z droższych elementów wyposażenia, zmień model (np. praca w domu zamiast wynajmu lokalu). Jeśli BEP jest niemożliwy do osiągnięcia – komisja to zauważy i wniosek dostanie niską ocenę.
Czy w biznesplanie dla PUP wystarczy jeden BEP, czy trzeba pokazać kilka scenariuszy?
Jeden BEP to minimum. Dobrze widziane jest pokazanie BEP dla: (a) standardowego okresu (po uldze na start), (b) okresu z ulgą na start (niższe koszty, niższy BEP). Jeszcze lepiej: BEP w kontekście trzech scenariuszy (pesymistyczny, realistyczny, optymistyczny) – to pokazuje, że myślisz strategicznie, a nie tylko optymistycznie.
Próg rentowności to mapa – nie wyrok
Obliczony BEP nie jest gwarancją sukcesu ani przeszkodą nie do pokonania. To narzędzie nawigacyjne: wiesz, gdzie jest punkt zero, wiesz, ile brakuje do zysku i wiesz, jak dużo możesz stracić zanim firma zacznie tonąć. Komisja PUP, widząc dobrze policzony BEP z weryfikacją realistyczności, dostaje sygnał: ta osoba rozumie swój biznes. To jeden z najprostszych sposobów na wyróżnienie się spośród wniosków, które BEP pomijają lub traktują jako formalnością. Nasz Starter przeprowadzi Cię przez obliczenie progu rentowności krok po kroku w ramach pełnego biznesplanu pod wniosek PUP.
👉 Oblicz próg rentowności swojej firmy ze Starterem
Dowiedz się również: Jak napisać realistyczną prognozę finansową na 12 miesięcy?