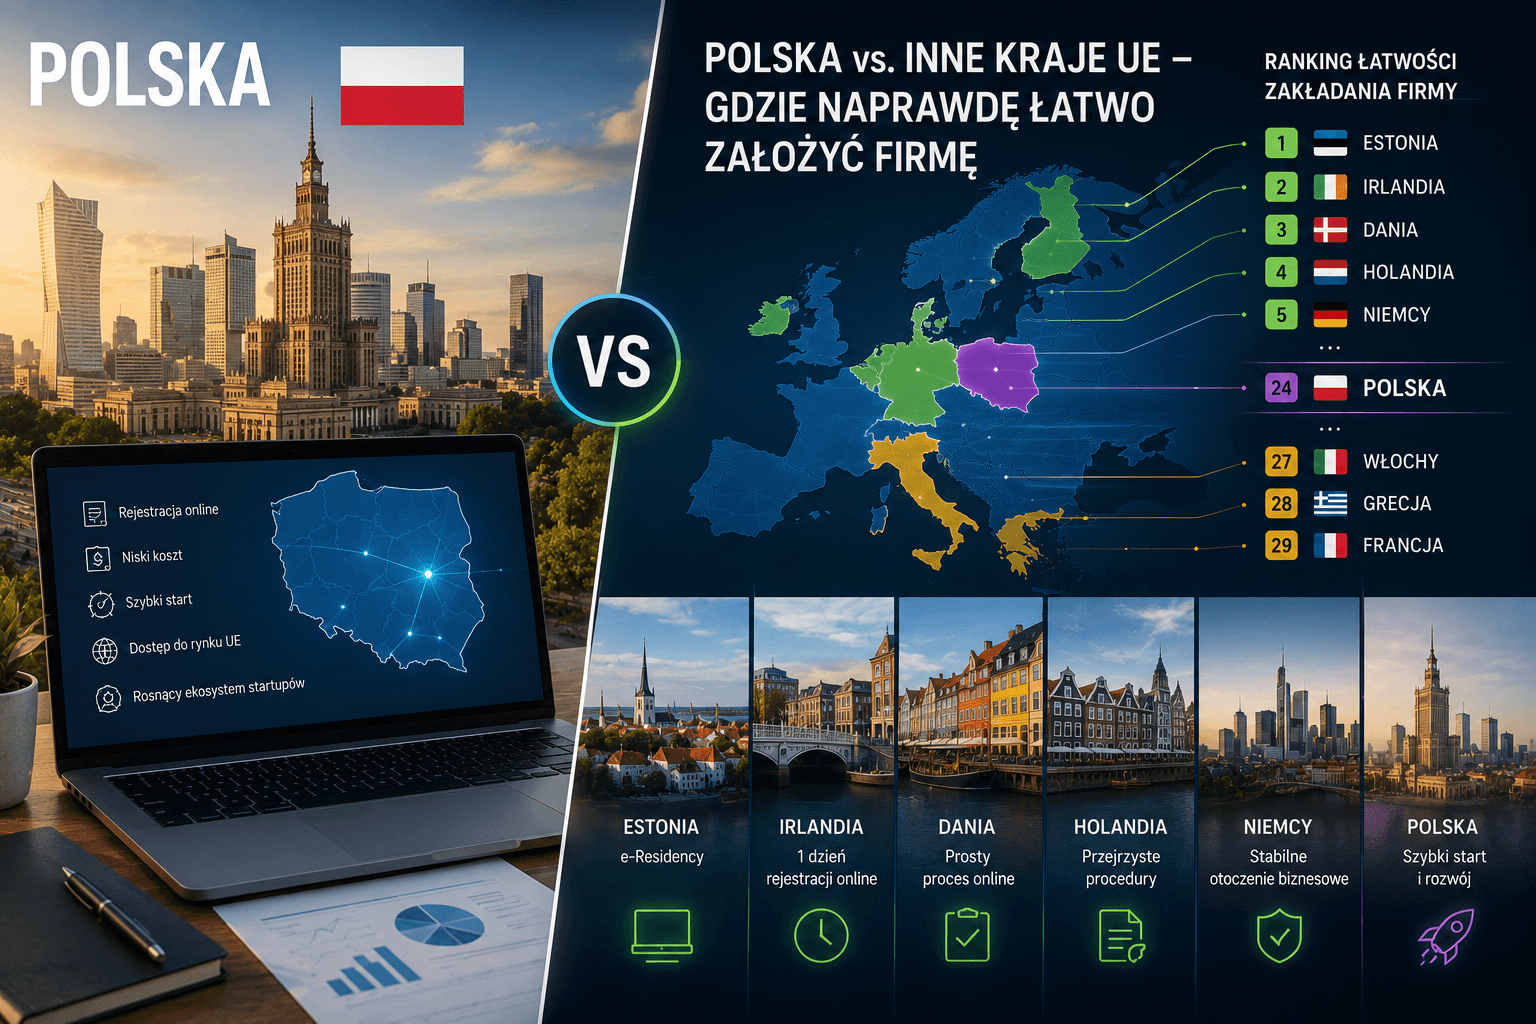
Polska vs. inne kraje UE – gdzie naprawdę łatwo założyć firmę w 2026 roku?
„Założenie firmy w Polsce to formalność" – słyszysz to często. I pod względem rejestracji to prawda: CEIDG online, 15 minut, zero kosztów. Ale prowadzenie firmy to nie tylko wpis do rejestru. To podatki, ZUS, JPK, KSeF, kontrole i dziesiątki obowiązków, które pojawiają się już od pierwszego miesiąca. Czy Polska naprawdę jest jednym z lepszych miejsc do zakładania firmy w UE – czy tylko łatwo się zarejestrować, a potem zaczyna się biurokracja? Sprawdzamy dane.
W skrócie:
Pod względem samej rejestracji Polska wypada bardzo dobrze – CEIDG online to jeden z najszybszych systemów w UE. Pod względem całościowego środowiska dla biznesu liderem w Europie jest Estonia (e-governance, 0% CIT od reinwestowanych zysków). Polska ma silne argumenty: duży rynek wewnętrzny, dostęp do funduszy UE i konkurencyjne koszty pracy. Słabości to: złożoność systemu podatkowego, wysokie pozapłacowe koszty pracy i niestabilność prawa. Zakładanie firmy za granicą (np. w Estonii lub Irlandii) ma sens głównie dla biznesów działających globalnie – dla firm z polskim rynkiem i polskimi klientami Polska jest zazwyczaj najlepszym wyborem.
Jak mierzyć „łatwość" zakładania firmy?
Popularna metodologia Banku Światowego „Doing Business" została wycofana w 2021 roku z powodu błędów metodologicznych. W 2026 roku jako punkty odniesienia służą:
- OECD Product Market Regulation (PMR) – mierzy restrykcyjność regulacji rynkowych,
- Eurostat / Komisja Europejska – SME Performance Review – roczne raporty o kondycji MŚP,
- IMD World Competitiveness Ranking – ogólna konkurencyjność gospodarcza,
- Startup Genome Global Startup Ecosystem Report – ekosystem startupowy,
- dane krajowe – czas rejestracji, stawki podatków, koszty ZUS, liczba godzin na rozliczenia podatkowe rocznie.
Żaden z tych rankingów nie daje jednej odpowiedzi – każdy mierzy coś innego. Dlatego poniżej porównujemy kraje pod kątem kilku wymiarów jednocześnie.
Rejestracja firmy – czas i koszt w wybranych krajach UE
| Kraj | Czas rejestracji | Koszt rejestracji | Forma elektroniczna | Uwagi |
|---|---|---|---|---|
| Estonia | 15–30 min (online) | 0–190 EUR | Tak (X-Road, e-Residency) | Złoty standard cyfrowej administracji |
| Polska | 15 min (CEIDG) / 1 dzień (KRS) | 0 zł (JDG) / 500–600 zł (sp. z o.o.) | Tak (CEIDG, S24) | Najszybsza rejestracja JDG w UE |
| Dania | 1–2 dni | ok. 200 EUR | Tak | Prosta procedura, silny ekosystem |
| Irlandia | 3–5 dni | 50 EUR (CRO) | Częściowo | Wolniejsza niż PL/EE, ale tania |
| Holandia | 1–3 dni | 75–90 EUR (KvK) | Tak | Wymagana wizyta lub pełnomocnik |
| Niemcy | 1–4 tygodnie | 200–1 000 EUR | Częściowo | GmbH wymaga notariusza (ok. 400–800 EUR) |
| Czechy | 1–5 dni | 0–2 000 CZK | Tak | Porównywalnie do Polski |
| Słowacja | 1–5 dni | ok. 150–300 EUR | Tak | |
| Rumunia | 3–10 dni | ok. 200 EUR | Częściowo | Wolniejsza administracja |
| Francja | 1–3 dni | 0–100 EUR | Tak | Niedawna reforma upraszczająca |
| Włochy | 3–7 dni | 200–500 EUR | Częściowo | Notariusz wymagany dla s.r.l. |
Polska wygrywa pod względem szybkości rejestracji JDG – CEIDG to jeden z najlepiej zaprojektowanych rejestrów w UE. Rejestracja spółki przez S24 (Krajowy Rejestr Sądowy online) jest szybsza niż w Niemczech czy Francji, choć bardziej skomplikowana niż w Estonii.
Podatki – gdzie firma płaci mniej?
CIT (podatek dochodowy od osób prawnych)
| Kraj | Standardowy CIT | Stawka dla małych firm | Uwagi |
|---|---|---|---|
| Węgry | 9% | 9% | Najniższy CIT w UE |
| Irlandia | 12,5% | 12,5% | Dla dochodów z działalności handlowej |
| Cypr | 12,5% | 12,5% | Popularna dla holdingów |
| Bułgaria | 10% | 10% | Niski CIT, prosta administracja |
| Estonia | 0% (reinwestycje) / 20% (dywidendy) | j.w. | Podatek tylko od wypłaconych zysków |
| Polska | 19% | 9% (do 2 mln EUR przychodu) | 9% CIT dla małych firm to dobry wynik |
| Czechy | 21% | 21% | |
| Niemcy | ~30% (CIT + Gewerbesteuer) | j.w. | Efektywna stawka jest jedną z wyższych |
| Francja | 25% | 15% (do 42 500 EUR dochodu) | |
| Dania | 22% | 22% |
Estonia jest wyjątkowa: formalnie CIT wynosi 20%, ale płacisz go tylko od zysków wypłacanych jako dywidendy. Jeśli reinwestujesz w firmę – nie płacisz nic. To niezwykle korzystne dla startupów i firm wzrostowych.
Polska z 9% CIT dla małych firm plasuje się dobrze – lepiej niż Czechy, Niemcy, Francja, Dania.
VAT i obowiązki podatkowe
| Kraj | Standardowy VAT | Próg rejestracji VAT | Liczba godzin na podatki rocznie* |
|---|---|---|---|
| Estonia | 22% | 40 000 EUR | ~50 godz. |
| Polska | 23% | 200 000 zł (~47 000 EUR) | ~260 godz. |
| Niemcy | 19% | 22 000 EUR | ~218 godz. |
| Czechy | 21% | 2 mln CZK (~80 000 EUR) | ~230 godz. |
| Irlandia | 23% | 80 000 EUR (usługi: 40 000 EUR) | ~82 godz. |
| Dania | 25% | 50 000 DKK (~7 000 EUR) | ~130 godz. |
*Dane szacunkowe na podstawie raportów OECD i Eurostat; mogą się różnić w zależności od formy prawnej.
Polska negatywnie wyróżnia się liczbą godzin poświęcanych na rozliczenia podatkowe – JPK, VAT-7/VAT-7K, PIT, ZUS, CIT, KSeF to realny czas administracyjny. Estonia jest tu bezkonkurencyjna dzięki w pełni cyfrowej administracji i uproszczonemu systemowi.
Koszty pracy i ZUS – ukryte obciążenie polskiego pracodawcy
Jednym z największych obciążeń w Polsce są pozapłacowe koszty pracy – składki ZUS ponoszone przez pracodawcę i pracownika.
| Kraj | Składki pracodawcy (% wynagrodzenia brutto) | Składki pracownika | Uwagi |
|---|---|---|---|
| Polska | ~20% (ZUS) + FP + FGŚP | ~13,7% | Wysokie łączne obciążenie ~34% |
| Estonia | 33% (socjalna + bezrobocie) | 1,6% | Wyższe po stronie pracodawcy, niższe pracownika |
| Irlandia | 11,05% (PRSI) | 4% | Relatywnie niskie |
| Dania | ~1% (ATP + inne) | ~8% | Duński model: podatki zamiast składek |
| Niemcy | ~20–21% | ~20–21% | Parytarne, ale wysoka łączna stawka ~40% |
| Czechy | 33,8% | 11% | Wysokie składki pracodawcy |
| Węgry | 13% | 18,5% | Niskie składki pracodawcy |
Polska plasuje się w środku stawki – wyżej niż Dania i Irlandia, niżej niż Niemcy. Dla jednoosobowej firmy (JDG) specyficzna jest ulga na start i preferencyjny ZUS – przez pierwsze 2,5 roku płacisz zdecydowanie mniej niż na etacie, co jest realnym ułatwieniem startu.
Estonia – dlaczego jest wzorcem dla cyfrowego biznesu?
Estonia konsekwentnie zajmuje czołowe miejsca w rankingach cyfrowej administracji. Co sprawia, że jest tak atrakcyjna?
| Cecha | Opis |
|---|---|
| e-Residency | Nierezydenci mogą założyć estońską spółkę i zarządzać nią zdalnie z całego świata |
| X-Road | System wymiany danych między urzędami – podatnik nie musi dostarczać tych samych danych wielokrotnie |
| Deklaracja CIT w 5 minut | Prefilled tax return – urząd wypełnia za Ciebie, potwierdzasz |
| 0% CIT od reinwestycji | Płacisz podatek tylko od wypłaconych dywidend |
| Brak audytów dla małych firm | Administracja oparta na zaufaniu, nie kontrolach |
| Stabilność prawa | Estonia słynie z braku nagłych zmian podatkowych |
Dla kogo Estonia ma sens? Dla freelancerów i firm cyfrowych działających globalnie, które nie mają polskich klientów ani pracowników. Jeśli 80%+ Twoich przychodów pochodzi z zagranicy i nie potrzebujesz być fizycznie w Polsce – estońska sp. z o.o. (OÜ) może być korzystna. Jeśli jednak działasz w Polsce, masz polskich pracowników i polskich klientów – estońska spółka generuje więcej kosztów (księgowość zagraniczna, tłumaczenia, konieczność zapłaty podatków w Polsce przez zakład podatkowy) niż oszczędza.
Gdzie Polska naprawdę wygrywa?
Wbrew krytyce polska oferta dla przedsiębiorców ma realne mocne strony:
| Przewaga | Szczegóły |
|---|---|
| Duży rynek wewnętrzny | 38 mln konsumentów, 6. gospodarka UE pod względem PKB |
| Dostęp do funduszy UE | Polska jest największym beneficjentem dotacji UE – FENG, FERS, KPO, RFIS |
| Wykształcona i tania kadra | Wynagrodzenia 2–3× niższe niż w Europie Zachodniej, wysoki poziom edukacji |
| 9% CIT dla małych firm | Jedna z niższych stawek dla MŚP w UE |
| Ulga na start + preferencyjny ZUS | Pierwsze 2,5 roku niższe składki – realne ułatwienie startu |
| Szybka rejestracja JDG (CEIDG) | 15 minut, zero kosztów – jeden z najlepszych systemów w UE |
| Ryczałt 2–15% | Uproszczone opodatkowanie dla freelancerów i usługodawców |
| IP Box (5% CIT) | Dla dochodów z własności intelektualnej – konkurencyjny wobec Holandii (Innovation Box) |
| Polska Strefa Inwestycji (PSI) | Zwolnienia CIT dla inwestycji – dostępne w całym kraju |
Niemcy – mit łatwości robienia biznesu
Niemcy są często postrzegane jako „stabilne i przewidywalne" – ale pod względem łatwości zakładania firmy wypadają słabiej niż Polska:
- Rejestracja GmbH: notariusz (400–800 EUR), 1–4 tygodnie, minimalny kapitał 25 000 EUR (wymagane 12 500 EUR na start).
- Efektywna stawka CIT: ok. 30% (CIT 15% + Solidaritätszuschlag + Gewerbesteuer).
- Liczba godzin na podatki: ok. 218 rocznie.
- Biurokracja: wielopoziomowa (federalna + landów + gminy).
Niemcy wygrywają stabilnością prawa, dostępem do rynku i infrastrukturą – ale nie prostotą zakładania firmy.
Rumunia i Bułgaria – tania alternatywa ze Wschodu
Rumunia i Bułgaria kuszą niskim podatkiem dochodowym – ale diabeł tkwi w szczegółach:
| Rumunia | Bułgaria | |
|---|---|---|
| CIT / podatek od mikro | 1–3% od obrotu (mikro-SRL) / 16% CIT | 10% CIT |
| Jakość administracji | Niska – długi czas procedur | Niska |
| Korupcja | Wyższy poziom ryzyka | Wyższy poziom ryzyka |
| Infrastruktura prawna | Słabsza ochrona kontraktów | Słabsza |
| Dla kogo sensowna | Outsourcing IT, call centers | Proste działalności handlowe |
Dla polskiego przedsiębiorcy zakładanie spółki w Rumunii lub Bułgarii tylko dla niskiego CIT prawie nigdy nie jest opłacalne – jeśli centrum faktyczne firmy jest w Polsce, polskie przepisy o zagranicznym zakładzie (PE) i CFC skutecznie opodatkują dochody w Polsce.
FAQ – Najczęstsze pytania o zakładanie firmy za granicą
Czy mogę jako Polak założyć firmę w Estonii i nie płacić podatków w Polsce?
Nie – jeśli faktycznie zarządzasz firmą z Polski (mieszkasz tu, podejmujesz decyzje tu, masz klientów w Polsce), polska administracja może uznać, że firma ma stały zakład (PE) w Polsce i opodatkować dochody w Polsce. Sam fakt rejestracji w Estonii nie przenosi jurysdykcji podatkowej. Legalna optymalizacja wymaga faktycznego przeniesienia centrum zarządzania – czyli realnego zamieszkania i pracy z innego kraju.
Dla jakiego biznesu zakładanie spółki za granicą ma największy sens?
Przede wszystkim dla: (1) freelancerów cyfrowych z klientami wyłącznie zagranicznymi, którzy fizycznie nie mieszkają w Polsce, (2) startupów planujących fundraising od zachodnioeuropejskich VC (chcą spółki w jurysdykcji common law lub w EU-friendly country), (3) firm eksportowych z minimalną obecnością operacyjną w Polsce. Dla firmy z polskimi klientami, pracownikami i operacjami – zagraniczna rejestracja to najczęściej koszt bez korzyści.
Czy Polska jest dobrym miejscem na startup technologiczny?
Tak, z kilkoma zastrzeżeniami. Mocne strony: dostęp do grantów B+R (FENG, NCBR), rosnący ekosystem (Warszawa w rankingu Startup Genome), niskie koszty operacyjne, 9% CIT i IP Box. Słabości: złożony system podatkowy, niestabilność prawa, mniejszy rynek kapitałowy VC niż w Londynie czy Amsterdamie. Wiele polskich startupów (Booksy, Brainly, DocPlanner) zakłada holding w Holandii lub UK przy operacjach w Polsce – to popularna struktura.
Czy po zmianie miejsca zamieszkania za granicę mogę przenieść firmę do innego kraju UE?
Tak – jako obywatel UE masz swobodę przedsiębiorczości. Musisz jednak faktycznie przenieść centrum interesów życiowych (zamieszkanie, centrum zarządzania), zgłosić zmianę rezydencji podatkowej w Polsce (formularz NIP-7 lub PIT-ZA) i dokonać rejestracji w nowym kraju. Samo zawieszenie firmy w CEIDG i otwarcie spółki za granicą bez faktycznej przeprowadzki nie zmienia rezydencji podatkowej.
Jaki kraj UE jest najlepszy dla e-commerce sprzedającego do całej UE?
Pod względem VAT od 2021 roku działa unijna procedura OSS (One Stop Shop) – możesz rozliczać VAT z całej UE przez jeden kraj rejestracji. To zmniejsza przewagę „taniej jurysdykcji VAT". Dla e-commerce operującego z magazynem w Polsce – Polska jest naturalnym wyborem. Dla czystego dropshippingu lub modeli fulfillment z zagranicznymi magazynami – kraj lokalizacji magazynu wymaga osobnej rejestracji VAT.
Czy Polska planuje uprościć system podatkowy dla firm?
W Polsce toczy się dyskusja o uproszczeniu systemu (postulaty Startup Poland, Business Centre Club, ZPP). Wprowadzenie KSeF (obowiązkowy e-fakturing) i zmiany w JPK idą w kierunku cyfryzacji, ale nie uproszczenia. Estońskie podejście „prefilled tax return" nie ma w Polsce odpowiednika. Realnie: system staje się coraz bardziej cyfrowy, ale nie prostszy.
Gdzie w UE jest najprościej zatrudnić pierwszego pracownika?
Pod względem elastyczności rynku pracy dobrze wypadają Dania (flexicurity – łatwe zwalnianie, wysokie zasiłki), Irlandia i Holandia. Polska ma relatywnie sztywny Kodeks pracy w porównaniu do Europy Zachodniej, ale niskie koszty pracy rekompensują część tej niedogodności. Niemcy i Francja mają najbardziej restrykcyjne prawo pracy w Europie Zachodniej.
Polska nie jest najłatwiejszym krajem do prowadzenia firmy – ale jest rozsądnym wyborem dla kogoś, kto buduje biznes z polskim rynkiem, polską kadrą i z dostępem do funduszy unijnych. Jeśli działasz globalnie, nie masz polskich klientów i jesteś gotowy na faktyczną przeprowadzkę – Estonia lub Irlandia mogą dać Ci realną przewagę. Jeśli chcesz sprawdzić, jak zoptymalizować strukturę swojej firmy w Polsce – skorzystaj z narzędzi GrantBot.AI lub skonsultuj się z doradcą podatkowym.
Przeczytaj również: Wsparcie dla startupów – inkubatory, akceleratory i granty technologiczne w Polsce 2026