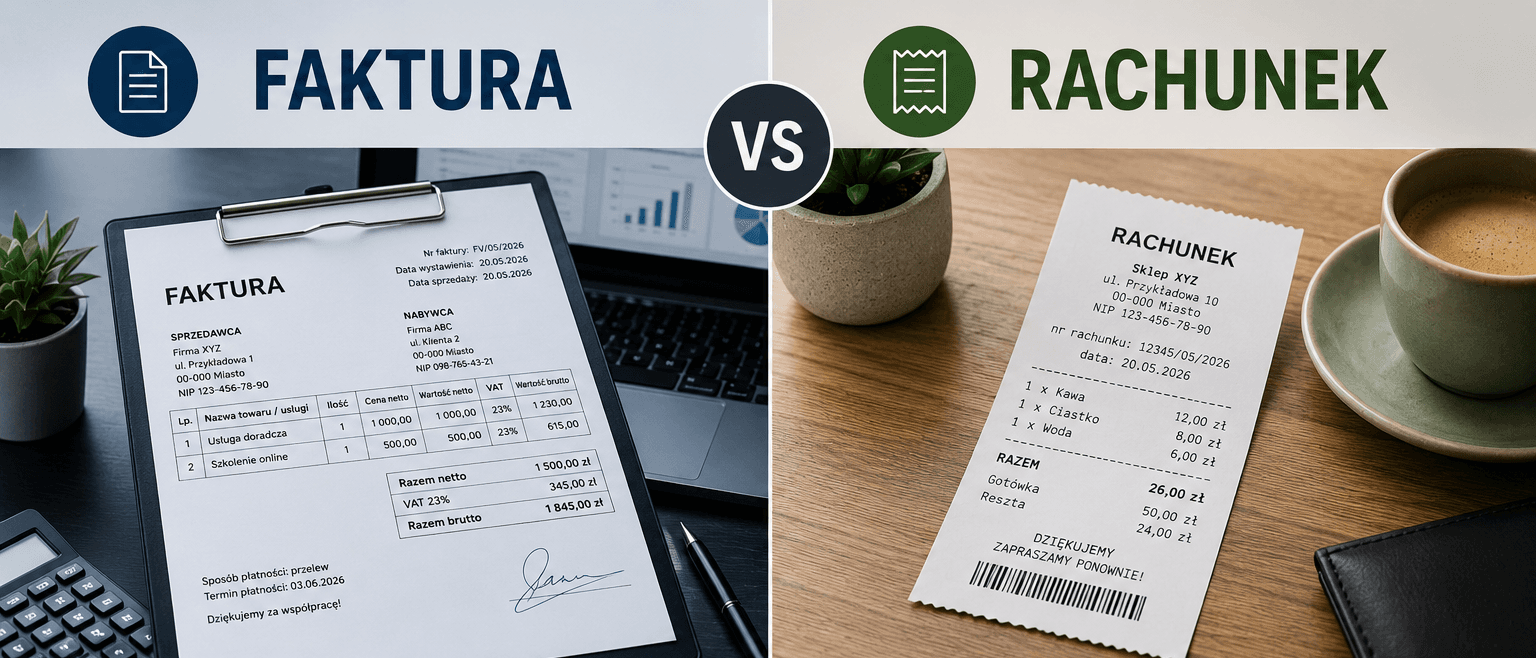
Nowy przedsiębiorca po raz pierwszy usłyszał od klienta: „Proszę wystawić rachunek." I nie wie, czy chodzi o fakturę, czy o coś innego – i czy w ogóle może wystawić rachunek, skoro zarejestrował firmę. To zamieszanie jest powszechne, bo w potocznym języku „rachunek" i „faktura" bywają używane zamiennie. W prawie podatkowym to dwa różne dokumenty, z różnymi wymogami formalnymi i różnymi sytuacjami zastosowania. Mylenie ich albo wystawianie złego dokumentu może skutkować problemami przy kontroli skarbowej lub odmową przyjęcia dokumentu przez klienta. Ten artykuł raz na zawsze wyjaśnia różnicę.
W skrócie: Faktura to dokument przewidziany przepisami o VAT – wystawia ją każdy czynny podatnik VAT (z VAT-em) lub przedsiębiorca zwolniony z VAT (jako „faktura bez VAT"). Rachunek to dokument z Ordynacji podatkowej – wystawiają go osoby fizyczne nieposiadające działalności gospodarczej (np. przy umowie o dzieło) oraz – coraz rzadziej – przedsiębiorcy zwolnieni z VAT. Od 2013 roku przedsiębiorcy zwolnieni z VAT mogą wystawiać faktury zamiast rachunków i jest to rozwiązanie zalecane. Jeśli prowadzisz JDG i jesteś czynnym podatnikiem VAT – wystawiasz wyłącznie faktury. Nigdy rachunki.
Trzy dokumenty, które łatwo pomylić
Zanim przejdziemy do szczegółów, warto rozróżnić trzy rodzaje dokumentów sprzedaży, które krążą w polskim obrocie gospodarczym:
| Dokument | Kto wystawia | Podstawa prawna | Kiedy stosowany |
|---|---|---|---|
| Faktura VAT | Czynny podatnik VAT | Ustawa o VAT | Sprzedaż przez VAT-owca – zawsze |
| Faktura bez VAT | Przedsiębiorca zwolniony z VAT | Ustawa o VAT (art. 106e, brak VAT) | Sprzedaż przez zwolnionego z VAT |
| Rachunek | Osoba fizyczna bez JDG (umowa o dzieło, zlecenie) | Ordynacja podatkowa | Umowy cywilnoprawne bez działalności |
| Paragon fiskalny | Każdy z kasą fiskalną przy sprzedaży B2C | Ustawa o VAT | Sprzedaż na rzecz osób prywatnych |
Kluczowa zasada: Przedsiębiorca prowadzący JDG – niezależnie od tego, czy jest VAT-owcem czy nie – wystawia faktury (z VAT lub bez VAT). Rachunki wystawiają osoby fizyczne bez działalności gospodarczej. Jeśli ktoś prowadzi firmę i wystawia „rachunek", jest to formalnie błędem – choć w praktyce rachunek zawierający wszystkie elementy faktury może być trudny do zakwestionowania.
Faktura – kto musi, kto może, kiedy
Kto musi wystawiać faktury:
- Każdy czynny podatnik VAT – przy sprzedaży na rzecz innego podatnika (B2B) lub na żądanie osoby prywatnej
- Przedsiębiorca zwolniony podmiotowo z VAT (limit 200 000 zł) – może wystawiać faktury bez kwoty VAT
Kiedy faktura jest obowiązkowa:
- Sprzedaż na rzecz innego przedsiębiorcy (B2B) – zawsze (na żądanie klienta, ale w praktyce B2B zawsze żąda)
- Sprzedaż dla osoby prywatnej – jeśli klient zażąda faktury w ciągu 3 miesięcy od zakupu; VAT-owiec ma obowiązek ją wystawić
- Eksport towarów i usług – zawsze
- Wewnątrzwspólnotowa dostawa towarów – zawsze
Kiedy faktura nie jest obowiązkowa (wystarczy paragon):
- Sprzedaż na rzecz osób prywatnych (B2C), gdy klient nie żąda faktury i obrót jest poniżej progu obowiązku kasy fiskalnej
- Przy zwolnieniu z kasy fiskalnej (pierwsza sprzedaż B2C poniżej 20 000 zł rocznego obrotu z os. fizycznych)
Obowiązkowe elementy faktury VAT
Ustawa o VAT (art. 106e) określa, co musi zawierać prawidłowa faktura:
Dane obowiązkowe:
- Data wystawienia
- Kolejny numer faktury (unikalna numeracja – np. FV/2026/001 lub 1/2026)
- Data dokonania lub zakończenia sprzedaży (jeśli inna niż data wystawienia)
- Imię i nazwisko lub nazwa sprzedawcy, adres, NIP
- Imię i nazwisko lub nazwa nabywcy, adres (przy B2B: również NIP nabywcy)
- Nazwa towaru lub usługi
- Miara i ilość (liczba sztuk, godzin, dni, itp.)
- Cena jednostkowa netto
- Kwota ewentualnych rabatów lub opustów
- Wartość sprzedaży netto (podstawa opodatkowania)
- Stawka podatku VAT
- Suma wartości sprzedaży z podziałem na stawki VAT
- Kwota VAT według stawek
- Kwota należności brutto
Elementy opcjonalne, ale przydatne:
- Termin i forma płatności
- Numer rachunku bankowego
- Numer zamówienia lub umowy
- Adnotacja „mechanizm podzielonej płatności" (obowiązkowa przy fakturach MPP)
- Uwagi lub tytuł faktury
Dla faktury bez VAT (wystawianej przez zwolnionych):
Faktura musi zawierać te same dane co wyżej, ale zamiast stawki VAT i kwoty VAT – wskazanie podstawy zwolnienia: np. „Zwolnienie z VAT na podstawie art. 113 ust. 1 ustawy o VAT" (zwolnienie podmiotowe) lub powołanie na właściwy przepis przy zwolnieniu przedmiotowym.
Obowiązkowe elementy rachunku
Rachunek reguluje Ordynacja podatkowa (art. 87–88). Wymagane elementy:
- Imię i nazwisko (nazwa) wystawcy oraz jego adres
- Data wystawienia i numer rachunku
- Imię i nazwisko (nazwa) i adres osoby, dla której wystawiono rachunek
- Określenie rodzaju i ilości towarów lub wykonanych usług
- Ceny jednostkowe towarów lub usług
- Ogólna kwota należności
Rachunek jest prostszy formalnie niż faktura – nie ma wymogu podawania NIP (choć dobrą praktyką jest podanie), nie ma podziału na netto/VAT/brutto (bo rachunek nie zawiera VAT), nie ma wymogu podania stawki podatkowej.
Porównanie faktura vs. rachunek – tabela różnic
| Cecha | Faktura (bez VAT) | Rachunek |
|---|---|---|
| Kto wystawia | Przedsiębiorca z JDG zwolniony z VAT | Osoba fizyczna bez JDG (umowa o dzieło, zlecenie) |
| Podstawa prawna | Ustawa o VAT | Ordynacja podatkowa |
| NIP wystawcy | Obowiązkowy | Brak obowiązku (dobra praktyka) |
| Podział netto/VAT/brutto | Nie dotyczy (brak VAT) | Nie dotyczy |
| Podstawa zwolnienia z VAT | Wymagana | Nie dotyczy |
| Numeracja | Obowiązkowa i ciągła | Obowiązkowa |
| Termin wystawienia | Do 15. dnia miesiąca następnego po sprzedaży | Bez sztywnego terminu |
| Akceptacja przez firmę jako koszty | Tak | Tak (z odpowiednim opisem) |
Kiedy osoba na umowie o dzieło wystawia rachunek?
To najczęstszy przypadek „rachunku" w praktyce. Grafik, tłumacz, fotograf lub programista, który nie prowadzi firmy, a wykonuje jednorazowe zlecenie na umowę o dzieło lub zlecenie – wystawia rachunek do tej umowy.
Rachunek do umowy o dzieło zawiera:
- Dane wykonawcy (imię, nazwisko, adres, PESEL lub NIP jeśli posiada)
- Dane zleceniodawcy (nazwa firmy, adres, NIP)
- Opis wykonanego dzieła lub usługi
- Kwotę brutto wynagrodzenia
- Informację o umowie (numer lub datę)
Ważne: Zleceniodawca (firma) wypłacając wynagrodzenie z umowy o dzieło lub zlecenie jest płatnikiem podatku dochodowego – musi pobrać zaliczkę na PIT (17% lub 12% po przekroczeniu progu) i przekazać do US. Rachunek do umowy nie zawiera informacji o podatkach – to obowiązek firmy.
KSeF – e-faktury obowiązkowe w 2026 roku
Krajowy System e-Faktur (KSeF) to centralna platforma Ministerstwa Finansów do wystawiania i odbierania faktur ustrukturyzowanych w formacie XML (FA_VAT). Od 2026 roku obowiązek wystawiania faktur przez KSeF obejmuje kolejne grupy podatników – sprawdź aktualny harmonogram na podatki.gov.pl, bo terminy były wielokrotnie przesuwane.
Co oznacza KSeF w praktyce:
- Faktury wystawiane wyłącznie przez system rządowy lub oprogramowanie zintegrowane z KSeF
- Każda faktura dostaje numer KSeF (unikalny identyfikator)
- Nabywca odbiera fakturę przez KSeF, a nie e-mailem
- Termin płatności VAT może być krótszy przy fakturach KSeF
Co KSeF nie obejmuje (na etapie 2026):
- Faktury wystawiane dla osób prywatnych (B2C)
- Faktury zagraniczne (wystawiane dla podmiotów spoza Polski)
- Rachunki (nie są fakturami VAT, więc KSeF ich nie dotyczy)
Dla nowych przedsiębiorców: Wybierając program do fakturowania, sprawdź, czy jest zintegrowany z KSeF. Popularne narzędzia (wFirma, inFakt, Fakturownia, Comarch) już obsługują lub wdrażają KSeF. Nie zaczynaj wystawiać faktur w Wordzie ani Excelu – przejście na KSeF będzie utrudnione.
Najczęstsze pytania i błędy przy fakturach i rachunkach
Błąd 1: Przedsiębiorca wystawia „rachunek" zamiast faktury
Jeśli masz JDG i jesteś zwolniony z VAT – wystawiasz fakturę bez VAT, nie rachunek. To subtelna różnica, ale ważna przy rozliczeniu podatku dochodowego i ewentualnej kontroli.
Błąd 2: Faktura bez NIP nabywcy przy B2B
Przy sprzedaży dla firmy NIP nabywcy jest obowiązkowy. Faktura bez NIP nabywcy w transakcji B2B może być zakwestionowana przez klienta lub US.
Błąd 3: Brak podstawy zwolnienia z VAT na fakturze
Faktura zwolnionego z VAT musi wskazywać podstawę prawną zwolnienia. Bez tego urząd skarbowy może nie uznać zwolnienia.
Błąd 4: Faktura wystawiona po terminie
Fakturę należy wystawić nie później niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano sprzedaży lub otrzymano zaliczkę. Późniejsze wystawienie nie unieważnia faktury, ale może generować problemy przy rozliczeniu VAT.
Błąd 5: Nieprawidłowa numeracja
Numery faktur muszą być kolejne i unikalne w obrębie roku lub wybranego okresu rozliczeniowego. Luki w numeracji (np. FV/1, FV/3 – brak FV/2) wymagają wyjaśnienia podczas kontroli.
FAQ
Czym się różni faktura od rachunku?
Faktura to dokument przewidziany ustawą o VAT – wystawiają ją przedsiębiorcy (z VAT lub bez VAT). Rachunek to dokument z Ordynacji podatkowej – wystawiają go osoby fizyczne bez działalności gospodarczej przy umowach o dzieło lub zlecenie. Przedsiębiorca prowadzący JDG powinien wystawiać faktury, a nie rachunki – nawet jeśli jest zwolniony z VAT.
Czy zwolniony z VAT przedsiębiorca wystawia fakturę czy rachunek?
Fakturę – tzw. fakturę bez VAT lub fakturę zwolnioną. Od 2013 roku zwolnieni z VAT przedsiębiorcy mogą (i powinni) wystawiać faktury zamiast rachunków. Faktura bez VAT musi zawierać podstawę prawną zwolnienia (np. art. 113 ust. 1 ustawy o VAT dla zwolnienia podmiotowego).
Czy klient może żądać faktury zamiast paragonu?
Tak – osoba prywatna (B2C) może zażądać faktury w ciągu 3 miesięcy od daty zakupu. Sprzedawca VAT-owiec ma obowiązek ją wystawić. Ważne: jeśli wystawiono paragon, a potem fakturę dla tej samej transakcji, paragon należy dołączyć do kopii faktury (aby nie doszło do podwójnego odliczenia VAT przez kupującego).
Kiedy firma może zaksięgować rachunek jako koszt?
Rachunek wystawiony przez osobę fizyczną do umowy o dzieło lub zlecenie jest dokumentem kosztowym dla firmy. Wymaga podania imienia, nazwiska i adresu wykonawcy oraz opisu usługi. Przy rozliczeniu firma pobiera zaliczkę na PIT od wynagrodzenia i odprowadza ją do urzędu skarbowego.
Czy można wystawić fakturę korygującą do rachunku?
Do rachunku wystawia się korektę rachunku – nie fakturę korygującą. Korekta faktury dotyczy wyłącznie dokumentów wystawionych jako faktury. Jeśli błąd polegał na wystawieniu rachunku zamiast faktury, zazwyczaj wystawia się nową fakturę i anuluje (zwraca) rachunek.
Czy w 2026 roku wszystkie faktury muszą być wystawiane przez KSeF?
Obowiązek KSeF jest wprowadzany stopniowo – sprawdź aktualny harmonogram na podatki.gov.pl, bo terminy były wielokrotnie zmieniane. KSeF dotyczy faktur VAT wystawianych między przedsiębiorcami (B2B). Nie dotyczy rachunków, faktur B2C ani faktur wystawianych dla podmiotów zagranicznych.
Jaki jest termin wystawienia faktury?
Fakturę należy wystawić najpóźniej 15. dnia miesiąca następującego po miesiącu, w którym dostarczono towar lub wykonano usługę. Jeśli otrzymałeś zaliczkę – fakturę zaliczkową wystawiasz najpóźniej 15. dnia miesiąca następującego po miesiącu otrzymania zaliczki. Możesz wystawić fakturę wcześniej – nawet 30 dni przed wykonaniem usługi (faktura pro forma lub faktura zaliczkowa).
Faktura to standard – rachunek to wyjątek
Dla nowego przedsiębiorcy prowadzącego JDG odpowiedź na pytanie „faktura czy rachunek?" jest prosta: zawsze faktura. Faktura bez VAT (dla zwolnionych) lub faktura z VAT (dla VAT-owców). Rachunek pojawia się tylko wtedy, gdy wykonujesz pracę jako osoba prywatna na umowę cywilnoprawną – bez działalności. Warto zadbać o dobry program do fakturowania od pierwszego dnia działalności: generuje poprawne dokumenty, pilnuje numeracji i – coraz ważniejsze – jest gotowy na integrację z KSeF. To kilkadziesiąt złotych miesięcznie, które oszczędza wielu potencjalnych problemów. Nasz Starter uwzględnia koszty oprogramowania do fakturowania w planie finansowym na pierwszy rok.
👉 Zaplanuj start firmy ze Starterem
Dowiedz się również: Pierwsze kroki po rejestracji firmy – lista 10 rzeczy do zrobienia w pierwszym tygodniu