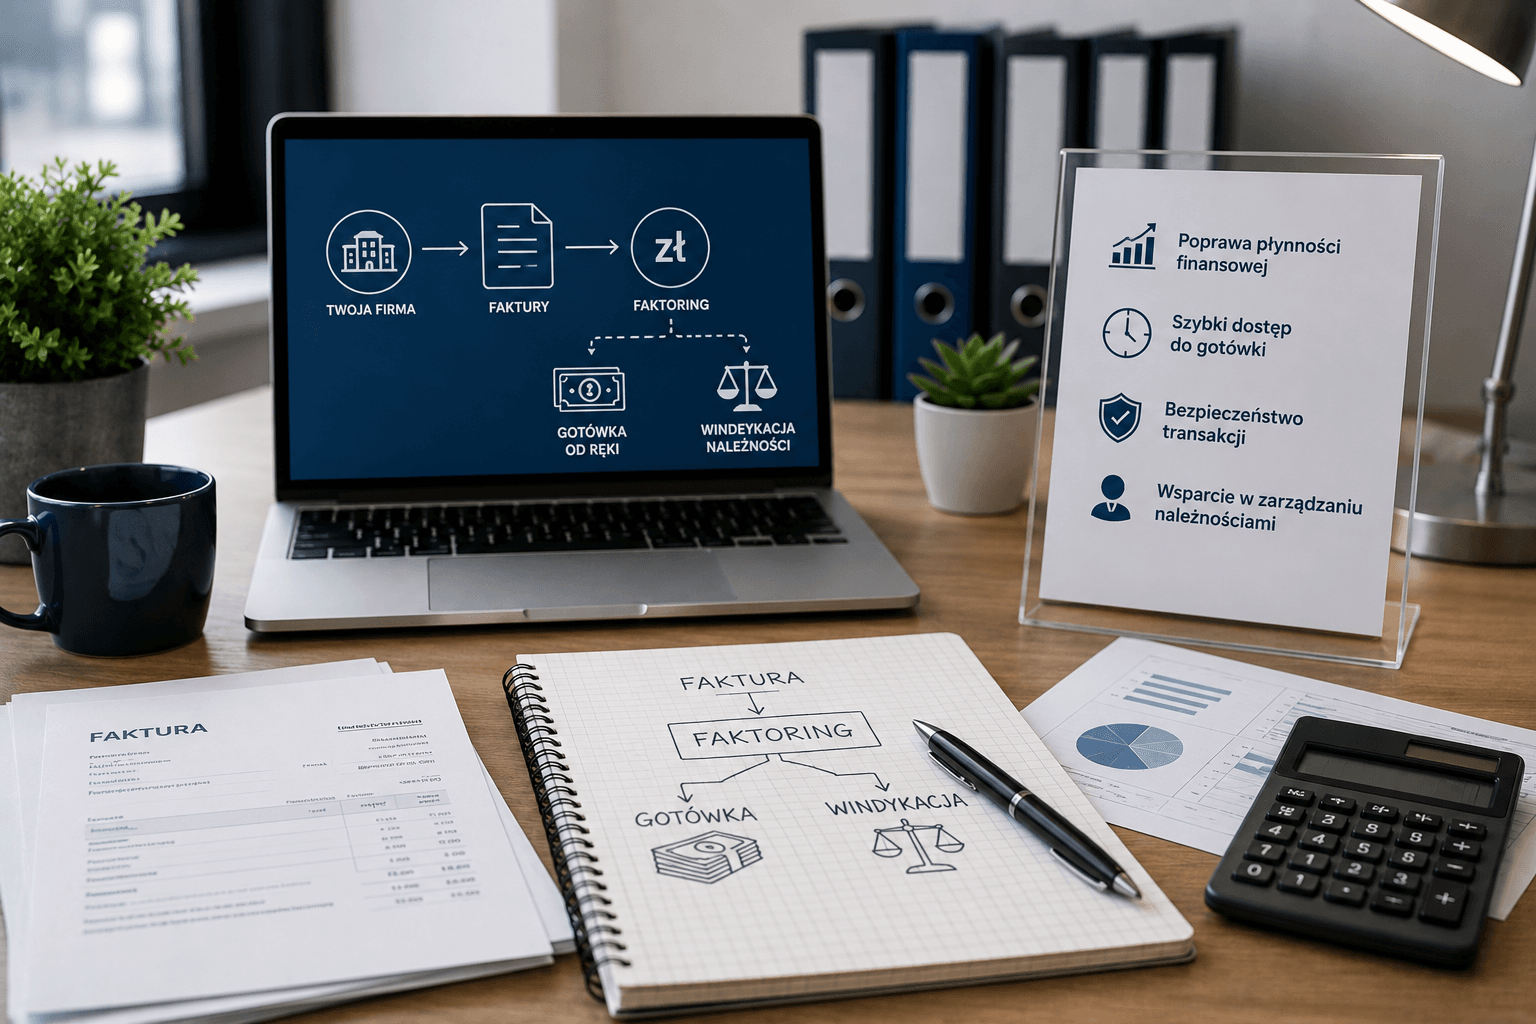
Wystawiłeś fakturę na 15 000 zł z 60-dniowym terminem płatności. ZUS zapada za 10 dni, dostawca czeka na przelew, a ty patrzysz na fakturę, która jest aktywem na papierze, ale gotówką dopiero za dwa miesiące. To klasyczny problem cashflow w firmach B2B – i dotyka szczególnie nowych przedsiębiorców, bo nie mają jeszcze historii kredytowej, żeby wziąć kredyt obrotowy, a dużych klientów nie przetargują na krótsze terminy płatności. Faktoring to rozwiązanie, które zamienia tę fakturę w gotówkę dziś – za pewną opłatą. Ten artykuł wyjaśnia, jak działa, ile kosztuje i która opcja ma sens dla firmy z krótką historią działalności.
W skrócie: Faktoring polega na sprzedaży wystawionej faktury firmie faktoringowej, która wypłaca ci 80–95% jej wartości od razu, a resztę (minus prowizja) gdy dłużnik zapłaci. Nie jest to kredyt – nie wpływa na zdolność kredytową i nie wymaga zabezpieczenia majątkowego. Dla nowych firm kluczowy jest mikrofaktoring i faktoring w platformach fintech (SMEO, eFaktor, Faktorama), które akceptują firmy z historią od 3 miesięcy, podczas gdy banki wymagają zazwyczaj 12–24 miesięcy działalności. Koszt faktoringu to ok. 0,5–3% wartości faktury miesięcznie – więcej niż kredyt bankowy, ale dostępny bez zabezpieczeń i bez długiej procedury.
Jak faktoring działa w praktyce – krok po kroku
Faktoring nie jest skomplikowany. Mechanizm w czterech krokach:
1. Wystawiasz fakturę klientowi (dłużnikowi) z terminem 30–90 dni
          ↓
2. Przekazujesz (cedujesz) fakturę firmie faktoringowej (faktorowi)
          ↓
3. Faktor wypłaca ci 80–95% wartości faktury w ciągu 24–48 godzin
          ↓
4. Dłużnik płaci faktorowi w terminie → faktor wypłaca ci resztę (minus prowizja i odsetki)
Cesja wierzytelności – to podstawa prawna faktoringu. Podpisując umowę faktoringową, przenosisz prawo do otrzymania płatności z faktury na faktora. Dłużnik (twój klient) płaci nie tobie, ale faktorowi. W faktoringu jawnym klient jest o tym poinformowany; w faktoringu cichym – nie (choć ten drugi jest rzadziej stosowany i droższy).
Rodzaje faktoringu – który pasuje do nowej firmy?
| Typ faktoringu | Jak działa | Dla kogo | Koszt względny |
|---|---|---|---|
| Faktoring pełny (bez regresu) | Faktor przejmuje ryzyko niewypłacalności dłużnika | Firmy z niepewnymi dłużnikami; chcesz pozbyć się ryzyka kredytowego | Wyższy (faktor wycenia ryzyko) |
| Faktoring niepełny (z regresem) | Jeśli dłużnik nie płaci – faktor zwraca fakturę tobie | Firmy z wiarygodnymi, dużymi klientami (niskie ryzyko) | Niższy |
| Faktoring jawny (otwarty) | Dłużnik jest powiadomiony o cesji; płaci na rachunek faktora | Standard; większość umów | Standardowy |
| Faktoring cichy (tajny) | Dłużnik nie wie o faktoringu; płaci na twoje konto; ty przekazujesz środki faktorowi | Gdy relacja z klientem jest wrażliwa; rzadszy | Wyższy |
| Mikrofaktoring | Faktoring pojedynczych faktur bez umowy abonamentowej; decyzja online w minuty | Freelancerzy, JDG, startupy | Wyższy per faktura, brak stałych opłat |
| Faktoring odwrócony (reverse) | Inicjuje dłużnik (duża firma), żeby jej dostawcy mogli szybciej otrzymać płatność | Dostawcy dużych sieci handlowych, producentów | Niższy (ryzyko oceniane przez dłużnika) |
Dla nowej firmy najczęściej optymalny: mikrofaktoring lub faktoring niepełny (z regresem) z limitem na kilka wybranych klientów. Pozwala przetestować narzędzie bez długoterminowego zobowiązania i przy najniższych kosztach.
Kto oferuje faktoring dla nowych firm w Polsce?
Platformy fintech – dostępne od 3–6 miesięcy działalności
| Platforma | Typ | Dostępność dla nowych firm | Czas wypłaty | Koszt orientacyjny |
|---|---|---|---|---|
| SMEO.pl | Mikrofaktoring, faktoring online | Od 3 miesięcy działalności | 24h | Od 1,5% wartości faktury/30 dni |
| eFaktor.pl | Faktoring dla MŚP | Od 3–6 miesięcy | 24–48h | Od 1,2% / 30 dni |
| Faktorama.pl | Mikrofaktoring | Od pierwszej faktury (!) | Kilka godzin | Od 2% / 30 dni |
| Finea.pl | Faktoring i pożyczki | Od 6 miesięcy | 24h | Indywidualnie |
| Finiata | Mikrofaktoring (operuje też w PL) | Od kilku miesięcy | 24h | Ok. 2–4% / 30 dni |
Banki i duże firmy faktoringowe – wymagają historii
| Instytucja | Produkt | Minimum działalności | Uwagi |
|---|---|---|---|
| mBank (mFaktoring) | Faktoring jawny i cichy | Min. 12 miesięcy | Szeroka oferta, wymaga historii kredytowej |
| PKO BP (PKO Faktoring) | Faktoring klasyczny | Min. 12–24 miesięcy | Dla firm z obrotami |
| Pekao Faktoring | Faktoring pełny i niepełny | Min. 12 miesięcy | Duże limity |
| BIBBY Financial Services | Faktoring dla MŚP | Ok. 6–12 miesięcy | Elastyczniejszy niż banki |
| Pragma Faktoring | Faktoring dla MŚP i mikro | Od 6 miesięcy | Znana z obsługi mniejszych firm |
| ING Commercial Finance | Faktoring globalny i krajowy | Min. 12 miesięcy | Dobry dla eksporterów |
Uwaga: Wymogi dotyczące minimalnego czasu działalności i obrotów zmieniają się. Zawsze sprawdzaj aktualną ofertę bezpośrednio na stronie faktora lub przez porównywarkę (np. Flotis.pl, Finbin.pl) przed złożeniem wniosku.
Ile kosztuje faktoring? Rozkład opłat
Koszt faktoringu składa się z kilku elementów, które warto rozumieć zanim podpiszesz umowę:
1. Prowizja faktoringowa – opłata za obsługę cesji, zazwyczaj wyrażona jako procent wartości faktury brutto. Typowo: 0,2–1,5% jednorazowo per faktura.
2. Odsetki dyskontowe – wynagrodzenie faktora za czas oczekiwania na płatność od dłużnika. Liczone od wartości zaliczki (wypłaconej ci kwoty) za liczbę dni do zapłaty. Typowo: WIBOR 1M + marża (4–8% rocznie), czyli ok. 0,3–0,7% za 30 dni.
3. Opłata za przyznanie limitu – jednorazowa przy podpisaniu umowy abonamentowej (np. 0,5–2% limitu). Przy mikrofaktoringu zazwyczaj brak.
4. Opłata za weryfikację dłużnika – faktor ocenia zdolność płatniczą twoich klientów. Typowo: 0–200 zł per dłużnik (przy faktoringu pełnym drożej).
Łączny koszt – przykład praktyczny:
Faktura: 10 000 zł brutto, termin 60 dni, zaliczka 90% (9 000 zł):
| Składnik | Stawka | Kwota |
|---|---|---|
| Prowizja faktoringowa | 0,5% × 10 000 zł | 50 zł |
| Odsetki (9 000 zł × 6% rocznie × 60 dni / 365) | ~88,8 zł | 89 zł |
| Łączny koszt | 139 zł | |
| Efektywny koszt | 139 / 10 000 | 1,39% wartości faktury |
Po spłacie przez dłużnika (po 60 dniach) otrzymujesz resztę: 10 000 – 9 000 (zaliczka) – 139 (koszty) = 861 zł.
Porównanie z alternatywami:
| Instrument | Koszt (orientacyjny, 60 dni) | Dostępność dla nowej firmy | Wymaga zabezpieczenia |
|---|---|---|---|
| Faktoring | 1–3% wartości faktury | Tak (fintech od 3 mies.) | Nie |
| Kredyt obrotowy w banku | 0,6–1,5% wartości | Rzadko (wymaga historii) | Często tak |
| Karta kredytowa firmowa | 2–4% (jeśli nie spłacasz w terminie) | Tak (od 6–12 mies.) | Nie |
| Pożyczka fintech | 2–5% miesięcznie | Tak | Nie |
| Zaliczka od klienta | 0% | Negocjowalne | Nie |
Faktoring a VAT – ważna kwestia podatkowa
Faktura zawiera VAT – i tu pojawia się pytanie: co się dzieje z VAT-em przy cesji wierzytelności?
Zasada podstawowa: Fakturujesz klienta z VAT-em, obowiązek podatkowy VAT powstaje w momencie wystawienia faktury (lub dostawy towaru/usługi – zależy od zasad). VAT musisz odprowadzić do urzędu skarbowego niezależnie od tego, czy klient zapłacił, czy nie – i niezależnie od tego, czy skorzystałeś z faktoringu.
Praktyczna implikacja: Jeśli wystawiasz fakturę na 10 000 zł brutto (8 130 zł netto + 1 870 zł VAT 23%), faktor może:
- Wypłacić ci 90% kwoty brutto (9 000 zł) – wtedy masz środki na VAT
- Wypłacić 90% netto (7 317 zł) i wypłacić VAT osobno po weryfikacji – rzadziej
Sprawdź w umowie z faktorem, jak traktowana jest część VAT-owska faktury. Większość platform wypłaca zaliczkę od kwoty brutto, co jest korzystne – masz środki na odprowadzenie VAT do US jeszcze przed zapłatą przez klienta.
Faktoring a ulga na złe długi VAT: Jeśli dłużnik nie zapłaci przez 90 dni od terminu płatności, możesz skorzystać z ulgi na złe długi i obniżyć VAT należny. Przy faktoringu pełnym (bez regresu) – wierzytelność jest przeniesiona na faktora, więc kwestia ulgi przechodzi na faktora. Przy faktoringu z regresem – wierzytelność wraca do ciebie przy braku zapłaty, więc możesz z ulgi korzystać. Skonsultuj konkretną sytuację z księgowym.
Jak wygląda faktoring w księgowości?
Przy ryczałcie: Faktura sprzedaży to przychód w dacie wystawienia. Prowizja faktoringowa i odsetki to koszty działalności (jeśli faktura wystawiona przez faktora). Otrzymana zaliczka od faktora – nie jest przychodem, bo już wykazałeś przychód z faktury.
Przy KPiR (zasady ogólne, podatek liniowy): Przychód z faktury w dacie wystawienia. Cesja wierzytelności jest neutralna podatkowo (nie generuje kolejnego przychodu). Koszty faktoringu (prowizja, odsetki) – koszt uzyskania przychodu w dacie poniesienia.
Czy faktoring wpływa na zdolność kredytową?
Faktoring nie jest kredytem – nie pojawia się w BIK ani w rejestrach zadłużenia jako zobowiązanie kredytowe. Nie zmniejsza zdolności kredytowej. Wręcz przeciwnie: regularne korzystanie z faktoringu poprawia płynność finansową, co w zestawieniu ze sprawozdaniami finansowymi może pomóc przy przyszłym wniosku kredytowym.
Wyjątek: faktoring z regresem może być traktowany przez niektóre banki jako zobowiązanie warunkowe (poręczenie spłaty dłużnika) – ale w praktyce rzadko wpływa na ocenę zdolności kredytowej dla MŚP.
Kiedy faktoring NIE jest właściwym rozwiązaniem?
| Sytuacja | Dlaczego faktoring nie pomoże | Alternatywa |
|---|---|---|
| Sprzedajesz głównie B2C (klientom indywidualnym) | Faktoring działa na faktury B2B; paragon fiskalny nie podlega cesji | Karta kredytowa, pożyczka obrotowa |
| Twój klient to mikrofirma bez historii płatniczej | Faktor odrzuci dłużnika lub podniesie stawkę | Zaliczka od klienta, faktoring z regresem (twoje ryzyko) |
| Faktury są na bardzo małe kwoty (poniżej 500–1 000 zł) | Koszty stałe faktoringu przewyższają korzyść | Negocjuj zaliczkę; akceptuj płatność przy realizacji |
| Masz jeden duży kontrakt rocznie | Jednorazowy faktoring jest droższy; limit faktoringowy nie jest efektywnie wykorzystany | Kredyt pomostowy, pożyczka terminowa |
| Klient płaci z wyprzedzeniem lub przy realizacji | Problem nie istnieje | Nie potrzebujesz faktoringu |
Najczęstsze błędy przy wyborze faktoringu
| Błąd | Skutek | Jak uniknąć |
|---|---|---|
| Porównywanie tylko prowizji bez odsetek | Prowizja 0,3% + odsetki 2%/mies. może być droższa niż prowizja 1% bez odsetek | Zawsze licz łączny koszt w złotówkach dla konkretnej faktury i terminu |
| Wybór faktoringu pełnego gdy dłużnik jest solidny | Płacisz za ubezpieczenie ryzyka, którego nie masz | Przy wiarygodnych klientach – faktoring z regresem (tańszy) |
| Brak sprawdzenia warunków przy braku spłaty dłużnika | Przy faktoringu z regresem możesz dostać fakturę z powrotem + koszty | Czytaj umowę: co się dzieje gdy dłużnik nie płaci w terminie |
| Faktoring na wszystkich dłużników bez selekcji | Limit faktoringowy zajęty przez małych klientów; brak miejsca na dużą fakturę | Ustal limit na najważniejszych dłużników |
| Podpisanie umowy abonamentowej zamiast mikrofaktoringu na start | Płacisz miesięczną opłatę nawet gdy nie korzystasz | Zacznij od mikrofaktoringu na pojedyncze faktury; umowę abonamentową, gdy obroty są stałe |
FAQ
Czym różni się faktoring od pożyczki pod wierzytelności?
Faktoring to sprzedaż wierzytelności – przenosisz prawo do faktury na faktora, który staje się właścicielem należności. Pożyczka pod wierzytelności to kredyt zabezpieczony fakturami – wierzytelność pozostaje twoja, ale jest zastawem. Faktoring zazwyczaj nie pojawia się w bilansie jako zobowiązanie (bo nie jesteś dłużnikiem – sprzedałeś wierzytelność). Pożyczka – pojawia się.
Czy nowa firma (poniżej 3 miesięcy) może skorzystać z faktoringu?
Większość faktorów – nie. Ale Faktorama.pl i niektóre platformy mikrofaktoringowe deklarują dostępność od pierwszej faktury B2B. W praktyce faktor i tak oceni wiarygodność dłużnika (twojego klienta) – jeśli dłużnik jest dużą, rozpoznawalną firmą z dobrą historią, szanse na akceptację faktury rosną nawet przy krótko istniejącym dostawcy.
Czy faktor może odrzucić moją fakturę lub dłużnika?
Tak – i to często. Faktor ocenia przede wszystkim zdolność płatniczą dłużnika, nie twoją. Faktor może odrzucić dłużnika (zbyt mała firma, brak historii, opóźnienia w KRD/BIG) lub obniżyć limit na konkretnego dłużnika. Przy faktoringu pełnym ocena jest bardziej rygorystyczna – faktor bierze ryzyko, więc chce wiarygodnych dłużników.
Jak poinformować klienta o faktoringu (faktoring jawny)?
Przy faktoringu jawnym faktor wysyła do twojego klienta zawiadomienie o cesji wierzytelności z informacją, że płatność należy kierować na rachunek faktora. To standardowa procedura – klienci B2B są przyzwyczajeni do takich informacji, szczególnie w branżach budowlanej, TSL i produkcyjnej. Jeśli relacja z klientem jest wrażliwa, rozważ faktoring cichy (ale jest droższy i rzadziej dostępny).
Co się dzieje jeśli dłużnik zapłaci bezpośrednio mnie po cesji wierzytelności?
Przy faktoringu jawnym klient powinien już wiedzieć, że musi płacić na rachunek faktora. Jeśli zapłaci tobie – jesteś zobowiązany przekazać tę kwotę faktorowi. Zatrzymanie środków po cesji wierzytelności może być traktowane jako naruszenie umowy lub – w skrajnych przypadkach – jako przywłaszczenie. W praktyce: natychmiast informuj faktora i przekaż środki.
Czy faktoring jest dostępny dla eksportu (faktur w walucie obcej)?
Tak – faktoring eksportowy to osobna kategoria. Oferują go głównie duże firmy faktoringowe (ING Commercial Finance, Coface, Euler Hermes, Atradius) i banki z siecią międzynarodową. Dla nowej firmy dostęp do faktoringu eksportowego jest trudniejszy niż krajowego. Alternatywa dla małych eksporterów: akredytywa dokumentowa lub zaliczka od zagranicznego kontrahenta.
Ile trwa procedura uzyskania limitu faktoringowego?
W platformach fintech (SMEO, eFaktor, Faktorama): decyzja online w ciągu kilku minut do 24 godzin po weryfikacji dokumentów (KRS lub CEIDG, faktury, dane dłużnika). Pierwsze środki na koncie: 24–48 godzin od akceptacji faktury. W bankach i dużych faktorach: procedura 1–4 tygodnie (analiza finansowa, umowa, limit).
Faktoring to nie wyjście awaryjne – to narzędzie do planowania
Największy błąd w podejściu do faktoringu to traktowanie go jako koła ratunkowego, gdy firma już jest bez grosza. W tej sytuacji faktoring pomoże, ale kosztuje więcej emocji i czasu niż gdybyś zadbał o to wcześniej. Optymalnie: zdecyduj o korzystaniu z faktoringu już na etapie podpisywania kontraktu z klientem, który ma długi termin płatności. Wbuduj koszt faktoringu w cenę usługi lub produktu (np. +1,5% do ceny przy 60-dniowym terminie), żeby to klient efektywnie finansował swój długi termin płatności. W ten sposób faktoring staje się narzędziem zarządzania cennikiem, nie tylko finansowania awaryjnego. Nasz Starter uwzględnia planowanie cashflow i kosztów finansowania zewnętrznego już od pierwszego miesiąca działalności.
👉 Zaplanuj cashflow ze Starterem
Dowiedz się również: Koszty stałe vs. zmienne w młodej firmie – jak je planować i kontrolować?